

Créer une société, c’est en principe séparer son patrimoine personnel de celui de l’entreprise : en SARL, SAS ou SA, le dirigeant n’est pas tenu des dettes de la société sur ses biens propres. Ce principe connaît pourtant de nombreuses exceptions. Le dirigeant peut répondre personnellement de ses fautes, sur les plans civil, fiscal et pénal, ou en cas de défaillance de l’entreprise.
Quelles sont les situations susceptibles d'engager sa responsabilité et comment prévenir ces risques ?
Dans cet article, nous faisons le point sur les principales règles applicables au 9 novembre 2026.
Qui est concerné ?
La responsabilité ne pèse pas seulement sur le dirigeant désigné par les statuts :
- Le dirigeant de droit (gérant, président, directeur général, administrateur…).
- Le dirigeant de fait, qui dirige réellement la société sans en avoir le titre (associé influent, conjoint, ancien dirigeant « en coulisses »…).
- Le représentant permanent d’une société dirigeante, qui encourt les mêmes responsabilités qu’un dirigeant en nom propre.
Attention : l'absence de titre officiel ne protège pas. Les juges s'attachent aux faits, pas à l'organigramme.
La responsabilité civile de droit commun
Envers la société et les associés
Les textes applicables aux SARL (art. L. 223-22 du Code de commerce), aux SA (art. L. 225-251) et, par renvoi, aux SAS (art. L. 227-8) prévoient que les dirigeants sont responsables, individuellement ou solidairement, des infractions aux dispositions légales ou réglementaires, des violations des statuts et des fautes commises dans leur gestion.
Concrètement, la société (action « sociale ») ou un associé (action « individuelle », s'il subit un préjudice personnel distinct) peut demander réparation.
Exemples : décision prise en violation des statuts, engagement hors du pouvoir du dirigeant, opération conclue dans son intérêt propre, absence de souscription d'une assurance obligatoire, non-respect de la procédure des conventions réglementées.
L'action se prescrit en principe par trois ans à compter du fait dommageable ou de sa révélation s'il a été dissimulé (dix ans pour un crime).
Envers les tiers
Les clients, fournisseurs, banques ou salariés ne peuvent engager la responsabilité personnelle du dirigeant que s'il a commis une faute séparable de ses fonctions.
La jurisprudence la définit comme une faute intentionnelle, d'une particulière gravité, incompatible avec l'exercice normal des fonctions sociales (Cass. com., 20 mai 2003). Il peut s'agir, par exemple, d'un dol lors de la conclusion d'un contrat ou de manœuvres frauduleuses à l'égard d'un cocontractant.
En cas de difficultés : les sanctions liées à la procédure collective
C'est le terrain sur lequel le dirigeant est le plus souvent mis en cause. Les difficultés économiques, l'erreur de gestion ou l'échec de l'entreprise ne suffisent pas, à eux seuls, à engager sa responsabilité : il faut une faute précise.
La responsabilité pour insuffisance d'actif (art. L. 651-2 du Code de commerce)
Lorsqu'une liquidation judiciaire fait apparaître que l'actif ne suffit pas à payer les dettes, le tribunal peut mettre tout ou partie de ce déficit à la charge des dirigeants de droit ou de fait qui ont commis une faute de gestion ayant contribué à l'insuffisance d'actif.
- La simple négligence ne suffit pas (loi Sapin II de 2016) : la faute doit être caractérisée.
- L'action est exercée par le liquidateur ou par le ministère public, dans un délai de trois ans à compter du jugement d'ouverture de la liquidation.
- La condamnation est proportionnée à la faute et à son rôle dans le déficit ; les sommes versées profitent à l'ensemble des créanciers.
Sont fréquemment retenus : la poursuite d’une activité déficitaire, une comptabilité absente ou lacunaire, la déclaration tardive de cessation des paiements, des rémunérations excessives, le non-paiement prolongé des dettes fiscales et sociales.
Les sanctions personnelles : faillite personnelle et interdiction de gérer
Indépendamment de toute condamnation financière, le tribunal peut prononcer :
- la faillite personnelle (art. L. 653-1 et suivants), qui interdit de diriger, gérer, administrer ou contrôler toute entreprise ;
- ou une interdiction de gérer (art. L. 653-8), mesure de même nature mais plus ciblée.
Leur durée peut atteindre quinze ans. Les cas visés incluent notamment : avoir disposé des biens de la société comme des siens, poursuivi abusivement une exploitation déficitaire dans son intérêt personnel, détourné ou dissimulé de l'actif, tenu une comptabilité fictive ou manifestement incomplète, ou omis volontairement de demander l'ouverture d'une procédure dans les 45 jours de la cessation des paiements.
Une directive européenne du 30 mars 2026 harmonisant certains aspects du droit de l'insolvabilité devra être transposée en droit français d'ici janvier 2029. Elle pourrait faire évoluer, à terme, le régime de la responsabilité des dirigeants en difficulté. À ce stade, les règles décrites ci-dessus demeurent applicables.
La responsabilité fiscale
La solidarité de paiement (art. L. 267 du Livre des procédures fiscales)
Le comptable public peut demander au juge judiciaire de déclarer le dirigeant solidairement responsable des impôts et pénalités de la société lorsque, cumulativement :
- le dirigeant a commis des manœuvres frauduleuses ou une inobservation grave et répétée des obligations fiscales de la société (défauts de dépôt de déclarations, défauts de paiement répétés, par exemple de TVA collectée) ;
- ces manquements lui sont imputables, ce qui suppose qu'il ait exercé la direction effective de la société à l'époque des faits ;
- ils ont rendu impossible le recouvrement de l'impôt auprès de la société.
La mauvaise foi n'est pas exigée lorsque l'administration s'appuie sur l'inobservation grave et répétée. Dans la pratique, le non-reversement de la TVA collectée est un cas typique. Cette action est indépendante de l'action pour insuffisance d'actif : l'une n'empêche pas l'autre.
La solidarité pénale (art. 1745 du Code général des impôts)
Lorsqu'un dirigeant est condamné pour fraude fiscale (art. 1741 et suivants du CGI : soustraction frauduleuse à l'établissement ou au paiement de l'impôt, dissimulation de recettes, fausses factures…), le juge pénal peut le déclarer solidairement tenu des impôts éludés et des pénalités. S'y ajoutent les peines propres au délit, qui peuvent atteindre cinq ans d'emprisonnement et 500 000 € d'amende, aggravées dans certains cas.
La responsabilité pénale
Le dirigeant est pénalement responsable des infractions qu'il commet lui-même ou qu'il laisse commettre dans l'entreprise, y compris lorsque la société est elle-même poursuivie (les deux responsabilités se cumulent). Parmi les risques les plus courants pour les petites et moyennes entreprises :
- l’abus de biens sociaux (usage des biens de la société à des fins personnelles) : 5 ans et 375 000 € d’amende ;
- les comptes inexacts et les dividendes fictifs ;
- le travail dissimulé : 3 ans et 45 000 € d’amende ;
- les manquements à l’hygiène et à la sécurité, le harcèlement, la discrimination ;
- le défaut de reversement des cotisations salariales, l’abus de confiance, la corruption, le blanchiment ;
- certaines obligations déclaratives et comptables (dépôt des comptes, registre des bénéficiaires effectifs), dont le non-respect peut donner lieu à injonction, astreinte et sanctions pénales.
La prescription est en principe de six ans, à compter de la découverte des faits s’ils ont été dissimulés. Une délégation de pouvoirs écrite peut écarter la responsabilité du dirigeant, notamment en matière de sécurité, à condition que le délégataire ait la compétence, l’autorité et les moyens nécessaires.
Vos engagements personnels
Indépendamment de toute faute, le dirigeant est tenu sur ses biens propres lorsqu'il s'est engagé personnellement :
- cautionnement des dettes de la société (prêts bancaires, loyers commerciaux, crédit fournisseur, leasing) : le formalisme est strict (notamment mention manuscrite, art. 2297 et suivants du Code civil) et la caution peut, dans certains cas, invoquer la disproportion de son engagement ou le manquement du créancier à son devoir de mise en garde ;
- garanties autonomes, hypothèques ou nantissements sur ses biens ou sur ses parts sociales ;
- garanties de passif consenties lors d'une cession de titres ;
- engagements conclus sans préciser agir pour le compte de la société, ou avant l'immatriculation, dans certains cas.
- Ces engagements figurent rarement en comptabilité, mais ils pèsent lourdement en cas de défaillance. Il est utile d'en tenir un inventaire à jour.
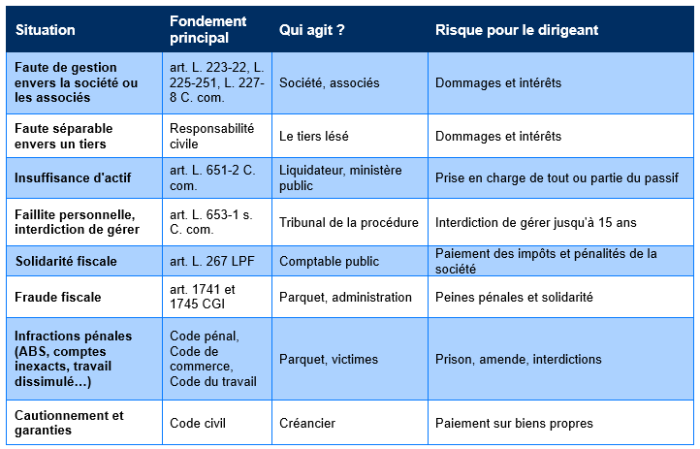
Tableau récapitulatif
Cet article est un document d'information générale. Il ne constitue pas un conseil juridique et ne remplace pas l'analyse de votre situation particulière. Le droit en la matière évolue régulièrement, notamment sous l'effet de la jurisprudence et des textes européens.
Article rédigé par Florie Torti-Cornac, juriste en droit des sociétés