

Lorsqu’une rémunération leur est versée au titre de leur mandat social, certains mandataires sociaux doivent être affiliés au régime général des salariés. à ce titre, afin de satisfaire aux obligations de la Déclaration Sociale Nominative (DSN), un bulletin de paie doit être établi selon des normes spécifiques. à défaut de respecter ces particularités, la non-conformité de la paie engendre un risque de requalification du contrat de travail, un risque Urssaf ainsi qu’un risque de responsabilité professionnelle du cabinet.
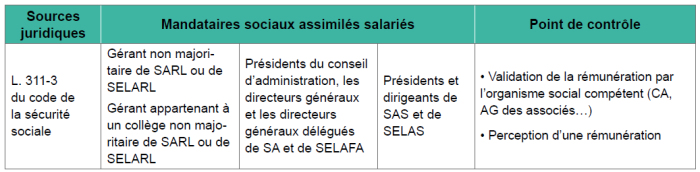
Quels mandataires sociaux sont concernés par le régime général ?
Avant toute chose, dès lors que le statut de mandataire social est identifié, il convient de détenir dans le dossier l’acte juridique (spécifiques à chaque forme sociale) validant le principe d’une rémunération du mandat.
Sous réserve de percevoir une rémunération, certains mandataires sociaux sont assimilés salariés au sens de la sécurité sociale.
Quelles sont les mentions obligatoires du bulletin de paie ?
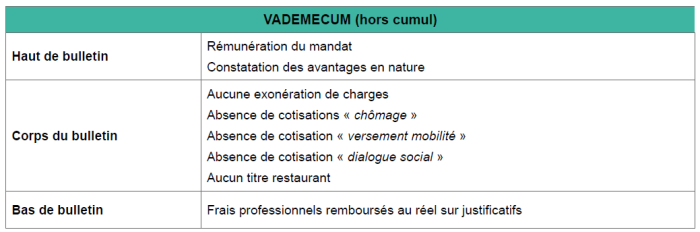
Il convient d’appliquer le profil « mandataire social » proposé par le logiciel de paie. Toutes les mentions afférentes à une notion de salariat (au sens du droit du travail : salarié titulaire d’un contrat de travail) doivent être exclues.
Les rubriques non renseignées sont :
- Classification,
- Durée du travail (heures, forfait, RTT…),
- Congés payés,
- Cotisations chômage.
Rémunération et avantages en nature des mandataires sociaux
La rémunération est fixée librement sans contraintes spécifiques quant au montant minimum (SMIC, minima conventionnel). L’assiette minimale des
cotisations ne s’applique pas (1).
Une rémunération en nature peut également être constatée, sous réserve d’être validée juridiquement.
L’évaluation des avantages en nature se fait dans des conditions analogues à celles des salariés (évaluation réelle ou forfaitaire (2)), sauf l’avantage en nature logement qui est nécessairement évalué au réel.
Remboursement des frais professionnels
Le remboursement des frais professionnels engagés par les mandataires sociaux ne peut s’effectuer que sur la base des dépenses réelles.
Toutefois, à titre de simplification, lorsque ces personnes utilisent leur véhicule à des fins professionnelles, les frais professionnels peuvent être déduits sur la base des indemnités forfaitaires kilométriques dans les limites fixées par les barèmes kilométriques annuellement publiés par l’administration fiscale.
Quels allègements de cotisations sociales sont applicables ?
Par principe, le mandataire non titulaire d’un contrat de travail n’est pas éligible à un dispositif d’allègement de charges (RGDU, LODEOM, BER, ZRD, ZRR, ZFRR…).
En cas de création ou de reprise d’entreprise dont il a le contrôle effectif, et sous réserve d’en avoir fait la demande dans les 60 jours du début d’activité, le mandataire créateur peut bénéficier de l’exonération de charges sociales ACRE pendant 12 mois. Vérifiez auprès du mandataire s’il a effectué la demande auprès de l’Urssaf et que son éligibilité est confirmée.
Dans les JEI, l’exonération est applicable au titre des mandataires sociaux de l’entreprise qui relèvent du régime général de sécurité sociale ou du régime agricole dès lors qu’ils participent, à titre principal, au projet de R&D de l’entreprise ou à la réalisation d’opérations de conception de prototypes ou d’installations pilotes de nouveaux produits.
Prévoyance des mandataires sociaux : quelles obligations ?
Tout mandataire social (3) rémunéré et affilié au régime des salariés doit être couvert par un régime de prévoyance. La cotisation, qui est exclusivement patronale, doit atteindre au moins 1,50 % de la tranche A et doit permettre de couvrir en priorité le risque décès.
À défaut de couverture conforme et en cas de décès du mandataire, l’employeur est redevable d’une indemnité égale à 3 PASS (150 000 € environ). Le mandataire peut bénéficier d’un régime de prévoyance ou de retraite supplémentaire, mais il ne constitue pas une catégorie objective à lui seul.
Comment calculer le plafond de la Sécurité sociale ?
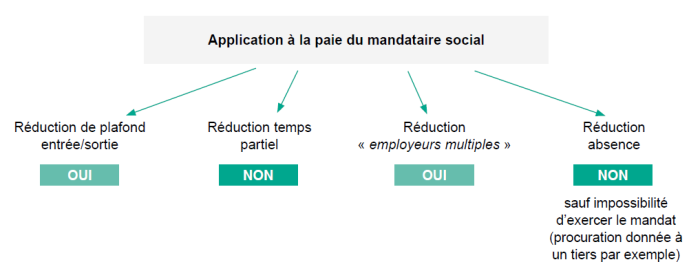
Les mandataires sociaux ne peuvent bénéficier de la réduction du plafond que dans certaines situations : prise d’effet ou de fin du mandat social en cours de mois.
Si des fonctions sont régulièrement et simultanément exercées auprès de plusieurs employeurs distincts, le plafond peut également être réparti entre les différents employeurs selon les règles de droit commun (cumul de plusieurs mandats sociaux ou un ou plusieurs mandats sociaux avec un ou plusieurs contrats de travail).
En revanche, la proratisation du plafond en fonction de la durée de travail applicable pour les salariés à temps partiel ne s’applique pas aux mandataires sociaux, dans la mesure où le mandat social n’est pas fonction de la durée de travail.
La réduction du plafond en cas d’absence non rémunérée ne s’applique à un mandataire social que s’il est établi qu’il est dans l’impossibilité d’exercer ces fonctions. En effet, du fait de la notion de permanence du mandat social, l’absence même avec suspension de la rémunération, n’est pas assimilée à une absence non rémunérée si le mandataire demeure le représentant légal de la société laquelle n’a pas cessé son activité.
Cumul du mandat social et du contrat de travail : quelles règles de paie ?
Dans le cas d’un tel cumul envisagé, une demande de rescrit relatif à la participation à l’assurance chômage doit être formulée. Le rescrit permet de sécuriser l’affiliation à France travail et le versement des cotisations afférentes pour la quote-part de la rémunération du contrat de travail.
Lorsqu’un mandataire social cumule son mandat social avec un contrat de travail au sein de la même société et perçoit à ce titre deux rémunérations distinctes, il convient de faire masse de l’ensemble des sommes perçues au titre de chacune des fonctions pour ne calculer qu’un seul plafond applicable pour l’ensemble de la rémunération perçue.
Aucune réduction de plafond « temps partiel » ou « absences » ne peut être appliqué, y compris sur la part du contrat de travail. Une telle réduction n’est possible qu’en cas d’entrée sortie.
Dans le cas où les prises d’effet et/ou fins respectives du contrat de travail et du mandat social sont différentes, le plafond applicable est déterminé au regard du nombre de jours de présence sur le mois liés au contrat de travail.
(1) : BOSS – règles d’assujettissement – assiette générale n° 380
(2) : BOSS - autres éléments de rémunération - avantages en nature n°40
(3) : L’ANI du 17/11/2017 (art. 2.1) vise les « personnes exerçant des fonctions de direction non visées par les arrêtés de mise en ordre des salaires lorsqu’elles sont considérées comme des salariés pour l’application de la législation de la sécurité sociale ».