

À compter du 1er novembre 2026, le plafond de rémunération pris en compte pour calculer les indemnités journalières versées par l’Assurance maladie en cas d’accident du travail ou de maladie professionnelle (AT/MP) sera considérablement abaissé. Cette évolution pourrait avoir des conséquences financières pour les employeurs qui assurent un maintien de salaire à leurs salariés.
Un plafond de calcul fortement abaissé
Le décret du 30 septembre 2026 réduit la limite de rémunération retenue pour calculer les indemnités journalières de Sécurité sociale (IJSS) en cas d’AT/MP. Elle passe de 0,834 % à 0,226 % du plafond annuel de la Sécurité sociale (PASS), soit l’équivalent de 1,8 fois le Smic.
Cette mesure s’applique aux accidents du travail et maladies professionnelles survenus à compter du 1er novembre 2026.
Des indemnités journalières maximales en nette baisse
Le taux d’indemnisation reste inchangé : l’indemnité journalière brute correspond à 60 % du salaire journalier de base pendant les 28 premiers jours d’arrêt, puis à 80 % à partir du 29e jour. En revanche, la baisse du plafond de rémunération réduit fortement les montants maximaux versés par la CPAM.
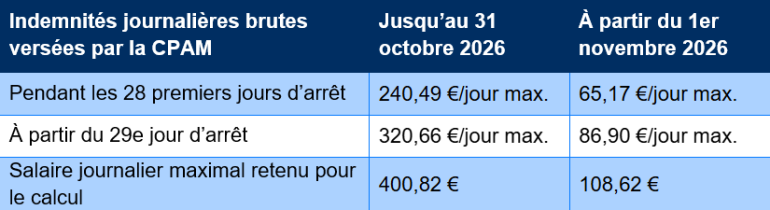
Les montants indiqués correspondent aux plafonds journaliers bruts. Les indemnités réellement versées dépendent du salaire du salarié.
Quelles conséquences pour les employeurs ?
La diminution des IJSS peut augmenter le coût des arrêts de travail pour l’entreprise. Lorsqu’un salarié bénéficie d’un maintien de salaire prévu par la loi, la convention collective ou un accord applicable, la baisse des indemnités versées par la CPAM peut accroître le complément à financer par l’employeur.
Le décret justifie cette évolution par la dégradation du solde de la branche Accidents du travail et maladies professionnelles et par la volonté de responsabiliser davantage les employeurs.
À titre de comparaison, les indemnités journalières versées en cas de maladie ordinaire sont calculées sur une rémunération plafonnée à 1,4 Smic depuis le 1er avril 2025.
Comment anticiper cette évolution ?
Pour mesurer les conséquences de la réforme, les entreprises ont intérêt à :
- Vérifier les règles de maintien de salaire prévues par la loi, leur convention collective et leurs éventuels accords d’entreprise.
- Examiner les garanties de prévoyance pour déterminer si elles compensent tout ou partie de la baisse des indemnités journalières.
- Évaluer les conséquences sur le coût des absences, notamment pour les salariés dont la rémunération dépasse le nouveau plafond de calcul.
Un point avec votre service paie ou votre expert-comptable permettra d’identifier les dispositions applicables à votre entreprise et d’anticiper les éventuels surcoûts.